Wiele osób zakłada, że każdy budynek stojący na działce rolnej automatycznie korzysta z preferencji podatkowych. W praktyce decyduje nie sam adres obiektu, lecz jego realne przeznaczenie, położenie na gruntach gospodarstwa rolnego i to, czy służy wyłącznie działalności rolniczej. Przy pomyłce różnica potrafi dotyczyć nie tylko stawki, ale także rodzaju podatku i momentu, od którego trzeba go rozliczać.
Budynek gospodarczy na gruncie rolnym nie zawsze jest zwolniony z podatku
- Zwolnienie z podatku od nieruchomości obejmuje budynek gospodarczy lub jego część tylko wtedy, gdy spełnia ustawowe warunki i służy wyłącznie działalności rolniczej.
- Gospodarstwo rolne to obszar gruntów przekraczający 1 ha lub 1 ha przeliczeniowy, więc sam mały ogródek albo przydomowa zabudowa nie daje tego statusu.
- Podatek rolny obejmuje grunty, a nie budynki, a obecnie 1 ha przeliczeniowy oznacza równowartość 2,5 q żyta według komunikatu GUS.
- Zmiana sposobu użytkowania obiektu wymaga zgłoszenia przed rozpoczęciem nowej funkcji, bo bez tego pojawia się ryzyko samowoli budowlanej i zmiany kwalifikacji podatkowej.
Kiedy budynek gospodarczy jest zwolniony z podatku od nieruchomości?
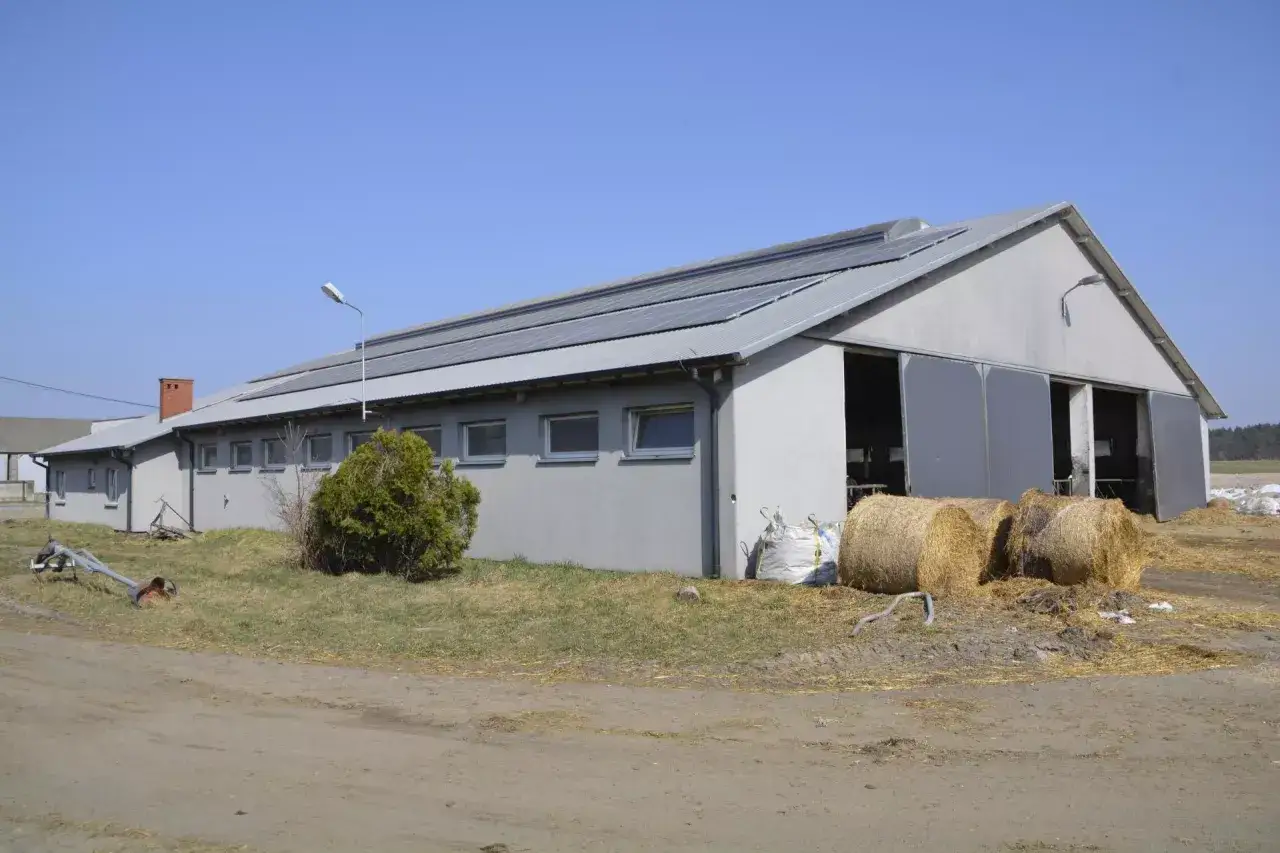
Tylko wtedy, gdy mieści się w ustawowym zwolnieniu i rzeczywiście służy wyłącznie wskazanemu celowi. Sama nazwa obiektu nie wystarcza, a położenie na terenie wiejskim nie zamyka jeszcze tematu podatku. W praktyce liczy się równocześnie status gruntu, sposób używania budynku i to, czy obiekt jest w całości albo w części związany z działalnością inną niż rolnicza.
Aktualne zasady wynikają z ustawy o podatkach i opłatach lokalnych, a Ministerstwo Finansów wskazuje trzy główne przypadki zwolnienia dla budynków gospodarczych lub ich części: gdy służą działalności leśnej lub rybackiej, gdy leżą na gruntach gospodarstw rolnych i służą wyłącznie działalności rolniczej oraz gdy są zajęte na prowadzenie działów specjalnych produkcji rolnej. To ważne, bo ustawodawca nie zwalnia „budynku gospodarczego jako takiego”, tylko konkretną funkcję obiektu. Ministerstwo Finansów
- Działalność leśna lub rybacka daje zwolnienie, jeśli budynek rzeczywiście obsługuje ten rodzaj działalności, a nie jedynie stoi obok niej.
- Grunt gospodarstwa rolnego i wyłączne użycie rolnicze tworzą najszerszą, ale też najczęściej źle rozumianą podstawę zwolnienia.
- Działy specjalne produkcji rolnej to odrębna kategoria, która obejmuje specyficzne, intensywne formy produkcji i nie może być mylona z każdym zwykłym magazynem na wsi.
Najwięcej sporów powstaje wtedy, gdy budynek stoi na gruncie rolnym, ale w środku działa warsztat, magazyn handlowy, punkt usługowy albo miejsce przechowywania sprzętu z działalności pozarolniczej. W takiej sytuacji zwolnienie nie działa albo działa tylko do tej części, która rzeczywiście pozostaje związana z rolnictwem. To właśnie zwrot „lub ich części” ma tu znaczenie praktyczne, bo pozwala rozdzielić obiekt na fragment objęty ulgą i fragment opodatkowany na zasadach ogólnych.
| Przypadek | Warunek kluczowy | Skutek podatkowy | Najczęstszy błąd |
|---|---|---|---|
| Budynek gospodarczy na gruncie gospodarstwa rolnego | Służy wyłącznie działalności rolniczej | Zwolnienie z podatku od nieruchomości | Założenie, że wystarczy sam status działki |
| Budynek na terenie gospodarstwa, ale używany do usług albo handlu | Występuje użycie pozarolnicze | Podatek od nieruchomości według lokalnej stawki | Pomijanie faktycznego sposobu korzystania |
| Budynek zajęty na działy specjalne produkcji rolnej | Faktycznie obsługuje produkcję specjalną | Zwolnienie z podatku od nieruchomości | Mylenie produkcji specjalnej ze zwykłym składem |
| Budynek związany z leśnictwem lub rybactwem | Służy temu konkretnemu celowi | Zwolnienie z podatku od nieruchomości | Rozszerzanie zwolnienia na obiekty pomocnicze bez związku z działalnością |
Uwaga: Zwolnienie dotyczy także części budynku, więc obiekt z mieszanym sposobem używania nie musi być traktowany jak jedna, niepodzielna całość. To właśnie część użytkowa, magazynowa albo usługowa najczęściej przesądza o podatku.
Przy darowiźnie, sprzedaży lub podziale majątku warto ustalić status budynku jeszcze przed podpisaniem aktu, bo po przeniesieniu własności gmina i tak patrzy na realny stan nieruchomości. W takich sprawach przydaje się też praktyczne spojrzenie na dokumenty, zwłaszcza gdy działka i zabudowania mają historię rodzinną albo rolniczą. Przeczytaj również: Darowizna ziemi rolnej od rodziców - uniknij błędów i KOWR
To rozróżnienie staje się jeszcze ważniejsze, gdy obiekt zmienia funkcję albo przechodzi w inne ręce. Wtedy sama tradycja gospodarstwa nie chroni już przed podatkiem, jeśli budynek przestaje obsługiwać rolnictwo w sposób wyłączny.
Jak odróżnić budynek gospodarczy od zwykłego magazynu albo warsztatu?
Przez samą nazwę na mapie ewidencyjnej jeszcze nic nie jest przesądzone. Budowlana definicja pomaga rozpoznać charakter obiektu, ale w podatkach nadal najważniejsze jest faktyczne użycie. Jeśli budynek ma służyć składowaniu płodów rolnych, narzędzi i sprzętu na potrzeby gospodarstwa, łatwiej obronić zwolnienie. Jeśli jednak jest to miejsce pracy usługowej albo przechowywania towaru handlowego, sytuacja podatkowa staje się zupełnie inna.
Według Budowlane ABC Ministerstwa Rozwoju i Technologii budynek gospodarczy to obiekt przeznaczony do niezawodowych prac warsztatowych oraz do przechowywania materiałów, narzędzi, sprzętu i płodów rolnych, a w zabudowie zagrodowej także środków produkcji rolnej. Ta definicja przydaje się przy porządkowaniu stanu prawnego, ale nie zastępuje analizy podatkowej. Dla gminy ważne będzie to, czy obiekt nadal obsługuje rolnictwo, czy już stał się elementem innej aktywności.
Kiedy potrzebne jest zgłoszenie zmiany użytkowania
Jeśli budynek gospodarczy zaczyna pełnić rolę warsztatu, magazynu usługowego, biura albo miejsca innej działalności, zmiana sposobu użytkowania zwykle wymaga zgłoszenia. Zasady te są opisane w serwisie Budowlane ABC: zgłoszenie składa się przed zmianą, urząd ma co do zasady 30 dni na sprzeciw, a rozpoczęcie nowej funkcji przed zakończeniem procedury może zostać uznane za samowolę. To praktycznie łączy się z podatkiem, bo zgłoszona zmiana użytkowania bardzo często oznacza też nową kwalifikację dla podatku od nieruchomości.
Ważne jest także to, że obiekt może być oceniany fragmentami. Część wykorzystywana do przechowywania płodów rolnych i część używana do działalności usługowej mogą zostać rozdzielone podatkowo, jeśli sposób korzystania da się jasno wykazać. Przy mniejszych budynkach taki podział bywa prosty tylko na papierze, a w praktyce organ pyta o to, co rzeczywiście dzieje się w środku.
Zapamiętaj: Jeżeli budynek przestaje służyć wyłącznie rolnictwu, nie pomaga już sam opis w projekcie ani stary wpis w dokumentach. Liczy się stan faktyczny, a nie wygodna etykieta.
Na tym etapie przydaje się także sprawdzenie, czy obiekt nie został już wcześniej objęty procedurą zmiany użytkowania albo czy w dokumentach sprzedaży i dzierżawy nie zapisano funkcji innej niż rolnicza. Takie szczegóły często decydują o tym, czy gmina uzna zwolnienie, czy naliczy podatek według stawki dla budynków pozostałych albo związanych z działalnością gospodarczą.
Kto płaci podatek i od kiedy powstaje obowiązek?
Najczęściej płaci właściciel, użytkownik wieczysty albo samoistny posiadacz. W podatku od nieruchomości nie chodzi więc wyłącznie o to, kto faktycznie korzysta z budynku, ale o to, kto ma do niego tytuł prawny albo posiada go w rozumieniu przepisów. W przypadku nieruchomości Skarbu Państwa i jednostek samorządu terytorialnego pojawiają się też szczególne reguły dla posiadaczy zależnych.
Portal Ministerstwa Finansów wskazuje, że obowiązek podatkowy powstaje z pierwszym dniem miesiąca następującego po miesiącu, w którym nastąpiło zdarzenie powodujące władanie nieruchomością. Dla budynku albo jego części liczy się też moment zakończenia budowy albo rozpoczęcia użytkowania przed ostatecznym wykończeniem. To oznacza, że nowy budynek gospodarczy nie „czeka” na wygodny termin, tylko wchodzi do podatku według momentu przewidzianego w ustawie.
Terminy, które najłatwiej przeoczyć
Osoby fizyczne składają informację o nieruchomościach i obiektach budowlanych w terminie 14 dni od zdarzenia, a osoby prawne i jednostki organizacyjne składają deklarację do 31 stycznia, a później także w terminie 14 dni od zmiany. Jeżeli kwota podatku nie przekracza 100 zł, płaci się ją jednorazowo w terminie pierwszej raty. Osoby fizyczne mają zwykle cztery raty: do 15 marca, 15 maja, 15 września i 15 listopada.
Jeżeli budynek jest wydzierżawiony albo użyczony, znaczenie ma także to, kto realnie posiada nieruchomość i w jakim zakresie. Właśnie dlatego sprawy dzierżawy często splatają się z podatkami od nieruchomości i z pytaniem, czy obiekt pozostaje częścią gospodarstwa rolnego. Przeczytaj również: Dzierżawa - nie tylko grunt. Pożytki, czynsz, podatki i pułapki
W praktyce: Przy zakupie, dzierżawie albo darowiźnie budynku gospodarczego lepiej najpierw ustalić jego status podatkowy, a dopiero potem podpisywać dokumenty. Korekta po fakcie jest możliwa, ale zwykle kosztuje więcej czasu niż weryfikacja przed transakcją.
Gdzie pojawia się najwięcej pomyłek
Najczęstszy błąd to mieszanie podatku rolnego z podatkiem od nieruchomości. Podatek rolny obejmuje grunty sklasyfikowane jako użytki rolne, natomiast budynek gospodarczy co do zasady wchodzi do podatku od nieruchomości, chyba że spełnia jedno z ustawowych zwolnień. Drugi częsty błąd dotyczy założenia, że brak formalnej zmiany w papierach oznacza brak skutków podatkowych. W praktyce urząd patrzy także na używanie obiektu, a nie tylko na jego dawny opis.
Ile wynosi podatek, gdy zwolnienie nie działa?
Stawka dla budynku zależy od uchwały rady gminy, więc nie ma jednej kwoty dla całej Polski. To właśnie gmina ustala, ile wyniesie podatek od budynków pozostałych albo budynków związanych z działalnością gospodarczą, oczywiście w granicach limitów ustawowych. Dlatego przy budynku gospodarczym trzeba najpierw ustalić kategorię podatkową, a dopiero potem przeliczać pieniądze.
Żeby odróżnić podatek od gruntu od podatku od budynku, pomaga prosty przykład liczbowy. Według komunikatu GUS średnia cena skupu żyta wynosi obecnie 66,42 zł za 1 dt. Na tej podstawie 1 ha przeliczeniowy gruntów gospodarstwa rolnego daje 2,5 q żyta, czyli 166,05 zł podatku rolnego przed ewentualnym obniżeniem przez gminę.
| Wariant | Obliczenie | Kwota | Wniosek |
|---|---|---|---|
| 1 ha przeliczeniowy gruntów gospodarstwa rolnego | 2,5 × 66,42 zł | 166,05 zł | To podatek rolny od gruntu, nie od budynku |
| 1 ha gruntów poza gospodarstwem rolnym | 5 × 66,42 zł | 332,10 zł | Ta sama cena żyta, ale inna stawka ustawowa |
| Budynek gospodarczy, który nie korzysta ze zwolnienia | Powierzchnia × lokalna stawka | Kwota zależna od gminy | Tu decyduje uchwała rady gminy, a nie cena żyta |
Warto także pamiętać, że rada gminy może obniżyć cenę skupu żyta przyjmowaną do obliczenia podatku rolnego. To oznacza, że nawet przy tym samym statusie gruntu lokalny rachunek może wyglądać inaczej niż w przykładzie ogólnym. W podatku od budynku mechanizm jest jeszcze bardziej lokalny, bo stawka wynika bezpośrednio z uchwały rady gminy.
Uwaga: Dla budynku gospodarczego kluczowe jest najpierw pytanie, czy w ogóle podlega on zwolnieniu. Dopiero potem sens ma rozmowa o stawce, powierzchni i wysokości zobowiązania.
Jakie błędy najczęściej prowadzą do dopłaty?
Najczęściej przegrywa założenie, że wystarczy sam napis „gospodarczy”. Gmina nie rozlicza nazwy z mapy, tylko faktyczny stan i funkcję obiektu. Jeśli w budynku pojawia się warsztat, magazyn towarów handlowych albo przestrzeń usługowa, zwolnienie z podatku od nieruchomości szybko przestaje działać.
- Mylenie budynku z gruntem powoduje, że ktoś liczy tylko podatek rolny, choć budynek powinien być objęty inną daniną.
- Brak zgłoszenia zmiany użytkowania prowadzi do sytuacji, w której nowa funkcja obiektu istnieje faktycznie, ale nie została uporządkowana formalnie.
- Częściowe wykorzystanie do działalności pozarolniczej potrafi wyłączyć ulgę tylko dla fragmentu obiektu, a nie dla całego budynku.
- Nieprzemyślana darowizna albo dzierżawa zmienia układ posiadania i może przesunąć obowiązek podatkowy na inną osobę.
- Pomijanie lokalnej uchwały prowadzi do błędnego założenia, że stawka wszędzie wygląda tak samo.
W polskich realiach spory najczęściej rodzą się przy zabudowie zagrodowej, przy przydomowych budynkach na skraju wsi i przy obiektach, które od lat pełnią kilka funkcji naraz. Granica między magazynem rolnym, garażem, warsztatem i małą działalnością usługową bywa cienka, dlatego organ podatkowy zwykle chce zobaczyć nie tylko opis, ale też dokumenty, układ pomieszczeń i faktyczne użycie. To właśnie tam rodzą się najdroższe pomyłki.
Jak przejść przez to bez sporu z gminą?
Najbezpieczniej działać od dokumentów do podatku, a nie odwrotnie. Najpierw trzeba ustalić, czym budynek jest w sensie technicznym, potem sprawdzić status gruntu i dopiero na końcu dobrać deklarację albo informację podatkową. Taka kolejność ogranicza ryzyko dopłat, odsetek i konieczności korygowania wcześniejszych rozliczeń.
- Sprawdź ewidencję gruntów i budynków oraz treść księgi wieczystej, bo to one pokazują punkt wyjścia.
- Ustal, czy grunt tworzy gospodarstwo rolne w rozumieniu przepisów, czyli czy przekracza 1 ha lub 1 ha przeliczeniowy.
- Porównaj faktyczne użycie budynku z ustawowymi kategoriami zwolnienia z podatku od nieruchomości.
- Jeśli zmienia się funkcja obiektu, złóż zgłoszenie zmiany sposobu użytkowania przed rozpoczęciem nowej roli budynku.
- Złóż właściwą informację albo deklarację do gminy w odpowiednim terminie i pilnuj terminów płatności.
Przy budynku gospodarczym na styku spraw notarialnych, rolnych i podatkowych zwykle nie ma jednej uniwersalnej odpowiedzi. Decyduje suma kilku elementów, a każdy z nich może przesunąć obiekt z kategorii zwolnionej do opodatkowanej. Najpierw rozstrzyga się status budynku i sposób jego faktycznego używania, a dopiero potem kwotę podatku, bo w tym temacie etykieta „gospodarczy” nigdy nie zastępuje przepisów.